


La reelección del presidente brasileño fue seguida por una fuerte caída de los activos financieros. El aumento de las ayudas sociales reabrió la discusión sobre el gasto público, mientras la deuda y los intereses limitan las opciones del gobierno. En Uruguay, los riesgos pasan por el comercio fronterizo, las exportaciones y el turismo.
Luiz Inácio Lula da Silva ganó el balotaje del domingo 25 de octubre y continuará en la Presidencia de Brasil. El Tribunal Superior Electoral confirmó su victoria frente a Flávio Bolsonaro. El resultado resolvió la competencia electoral, pero dejó abierto el debate sobre cómo financiar las prioridades del próximo gobierno.
La primera reacción financiera fue negativa. Durante la jornada del lunes 26, las acciones y el real registraron fuertes caídas y aumentó la tensión sobre la deuda. Parte del movimiento respondió a la reversión de apuestas a una victoria de Bolsonaro, según Reuters. Esa reacción expresa expectativas de los inversores; por sí sola no permite anticipar el desempeño de cuatro años de gobierno.
Para Uruguay, el problema puede trasladarse a cuestiones cotidianas: dónde conviene hacer el surtido, cuánto vende un comercio de frontera, cuánto gasta un turista brasileño o qué pedidos recibe una empresa exportadora. El vínculo más inmediato es el valor del real frente al peso uruguayo.
Los números detrás de la tensión
Brasil conserva actividad económica y empleo. El PIB creció 0,5 % en el segundo trimestre respecto del anterior y el desempleo fue de 5,4 % en ese período, según el IBGE. Esos indicadores conviven con un presupuesto presionado y financiamiento caro.
| Indicador | Dato | Período de referencia |
|---|---|---|
| Inflación oficial IPCA | 4,58 % interanual | Setiembre de 2026 |
| Tasa básica Selic | 13,75 % anual | Decisión de setiembre de 2026 |
| Deuda pública bruta | 82,9 % del PIB | Agosto de 2026 |
| Déficit primario, sin intereses | 0,62 % del PIB | Doce meses hasta agosto de 2026 |
| Déficit total, con intereses | 9,48 % del PIB | Doce meses hasta agosto de 2026 |
Fuentes: IBGE y Banco Central de Brasil.
El PIB mide el valor de lo que produce el país. Comparar la deuda con ese tamaño ayuda a dimensionarla, pero el 82,9 % no significa que Brasil deba pagar todo ese monto en un año. La inflación, en tanto, estaba por encima de la meta de 3 % y ligeramente por encima del límite de tolerancia de 4,5 %.
Los intereses nominales del sector público sumaron 8,86 % del PIB en los doce meses terminados en agosto. La distancia entre el déficit antes y después de intereses muestra el peso del financiamiento. Reducir el análisis a un programa social dejaría fuera una parte central del desequilibrio.
Deuda pública y deuda externa no son lo mismo
La deuda pública reúne obligaciones de los gobiernos y tiene una importante base de financiamiento interno. La deuda externa mide obligaciones frente al exterior y puede incluir tanto al sector público como al privado. Son universos diferentes: no corresponde sumarlos ni llamar deuda internacional del gobierno a todo el endeudamiento del país.
La estimación de deuda externa difundida por el Banco Central el 26 de octubre, recogida por Broadcast, fue de US$ 420.261 millones para setiembre. Es una referencia más reciente que la de julio y no debe confundirse con el 82,9 % del PIB de deuda pública.
Bolsa Família y la discusión sobre el costo electoral
El gobierno elevó los beneficios de Bolsa Família en 15,04 %. El Ministerio de Desarrollo Social informó que el mínimo por familia pasó de R$ 600 a R$ 691 y el promedio estimado, de R$ 675 a R$ 777. La explicación oficial fue recomponer la inflación acumulada desde marzo de 2023.
El adelanto del calendario antes del balotaje fue cuestionado por la oposición como una medida electoral. El gobierno lo vinculó a posibles emergencias climáticas. El programa alcanza a cerca de 50 millones de personas agrupadas en aproximadamente 19 millones de hogares: no son 50 millones de depósitos individuales por el monto mínimo.
Para entender el costo hay que separar las dos decisiones. Adelantar unos días un pago ya previsto cambia las necesidades de caja; no agrega automáticamente una mensualidad. Aumentar el beneficio sí genera una obligación mayor mientras se mantenga.
Documentos oficiales obtenidos por Folha de S.Paulo estimaron el gasto adicional del reajuste en R$ 5.800 millones para 2026 y R$ 22.700 millones para 2027. Es el costo del incremento, no el presupuesto total del programa. Su efecto neto sobre el déficit depende de las compensaciones mediante ingresos u otras partidas.
La proximidad electoral permite discutir la oportunidad política de la decisión. No demuestra, por sí sola, que el programa haya determinado el voto. Tampoco elimina el efecto del ingreso adicional sobre hogares que necesitan atender gastos esenciales.
La responsabilidad de Lula y los límites de la herencia
Al cierre de 2022, antes del actual mandato, la deuda bruta representaba alrededor del 72 % del PIB. En agosto de 2026 estaba cerca del 83 %. El aumento durante la administración de Lula forma parte de su balance económico y obliga al gobierno a explicar cómo pretende estabilizarlo.
Sin embargo, la deuda acumulada no nació con este mandato. Su evolución combina decisiones de gasto e ingresos, obligaciones heredadas, intereses, crecimiento y variaciones cambiarias. Atribuirla íntegramente a Lula sería impreciso; presentar al gobierno como ajeno al deterioro ocurrido bajo su conducción también lo sería.
El desafío político consiste en convertir la promesa de responsabilidad fiscal en medidas respaldadas por el Congreso. Eso puede incluir revisar beneficios tributarios, mejorar la eficiencia del gasto y limitar nuevas obligaciones. El FMI recomendó un esfuerzo mayor para encauzar la deuda, preservando la protección social focalizada.
Los intereses elevados tampoco son un factor completamente separado de las decisiones del gobierno. Si los prestamistas dudan del financiamiento futuro, pueden exigir más rendimiento. Pero las tasas también responden a la inflación, la política monetaria y el contexto internacional.
Cómo puede llegar el costo a las familias brasileñas
Una caída bursátil es primero una pérdida de valor de los activos. Su efecto sobre la vida diaria se vuelve mayor si la desconfianza persiste y encarece el crédito o frena inversiones.
Un real debilitado puede subir el costo de importaciones e insumos. Si esa presión llega a los precios, erosiona salarios y prestaciones. Al mismo tiempo, intereses elevados dificultan comprar a crédito, financiar una vivienda o ampliar una empresa. El Banco Central podría tener menos margen para bajar tasas.
No todos los sectores enfrentan el mismo efecto. Una empresa exportadora que cobra dólares y paga parte de sus costos en reales puede ganar competitividad. Una compañía que importa insumos o mantiene deuda en dólares puede quedar más expuesta.
Quién termina afrontando el costo depende de las decisiones: puede recaer en contribuyentes, usuarios de servicios, empresas, trabajadores o ahorristas. No existe una salida sin distribución de cargas, aunque un plan creíble puede reducirlas y evitar ajustes más abruptos.
La frontera uruguaya puede sentirlo antes
La diferencia de precios precede a la elección. En setiembre, la canasta relevada por el Observatorio Económico de la UCU costaba 55,5 % más en Artigas que en Quaraí, según el informe publicado por El País. Ese porcentaje corresponde a los productos y las ciudades estudiadas, no a toda la frontera.
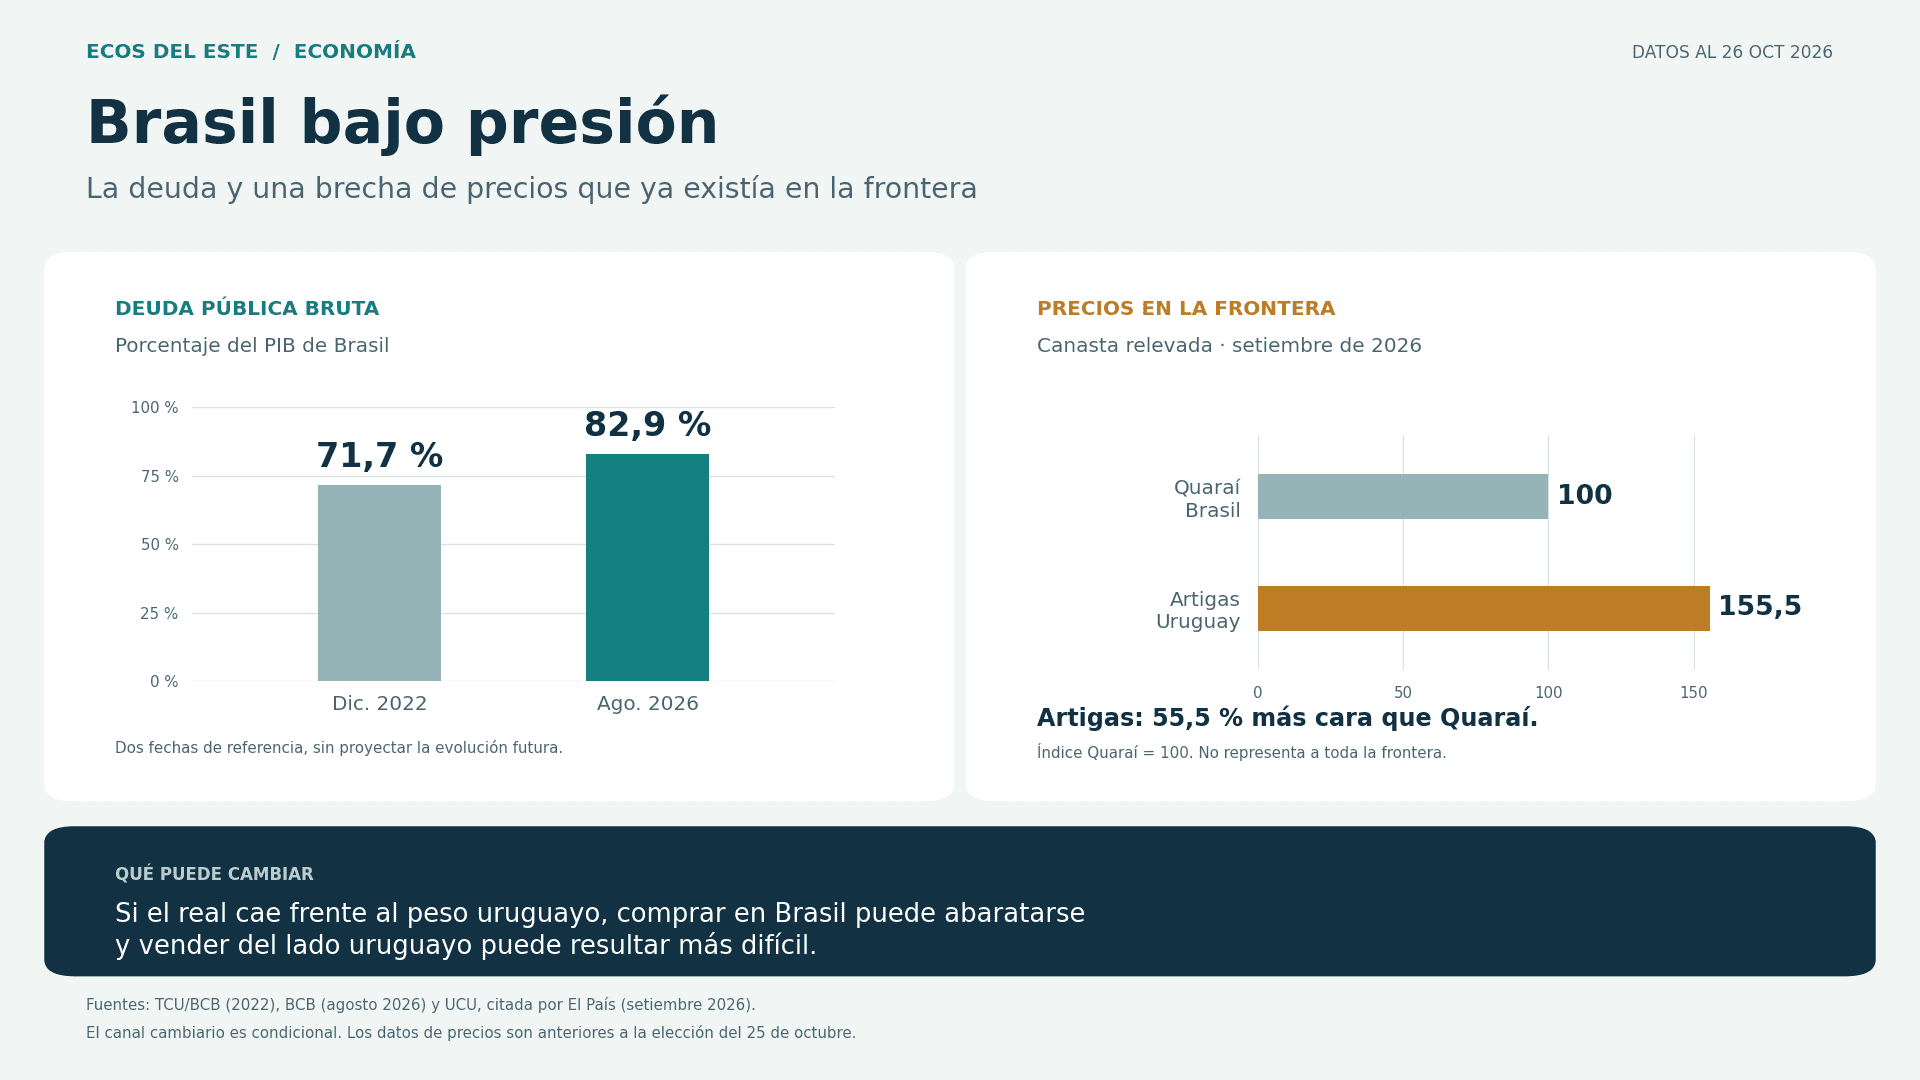
Si el real cae frente al peso uruguayo y los precios brasileños no suben en la misma proporción, el incentivo a comprar del otro lado puede aumentar. La evolución del peso también importa: si ambas monedas se deprecian de forma semejante frente al dólar, el cambio relativo puede ser menor.
Un ejemplo hipotético permite verlo. Si un real pasa de 8 a 7,20 pesos uruguayos, un surtido de 100 reales baja de 800 a 720 pesos. Para quien cobra en reales ocurre lo contrario: una compra de 800 pesos uruguayos pasa de costar 100 a unos 111 reales. No son cotizaciones actuales.
En Rivera, Artigas, Río Branco, Aceguá y Chuy, las familias que compran en Brasil podrían ganar poder de compra. Los comercios del lado uruguayo podrían perder ventas y margen. Los free shops orientados a clientes brasileños también quedarían expuestos, porque un precio en dólares requiere más reales para pagarlo.
El beneficio y el perjuicio pueden convivir en el mismo hogar: ahorrar en el surtido no impide que el negocio donde trabaja uno de sus integrantes pierda actividad. Si la brecha persiste, la presión puede trasladarse a horarios, contrataciones y empleo formal.
Uruguay dispone de medidas fronterizas sobre IVA, importaciones simplificadas, aportes y combustibles. Su capacidad para amortiguar una nueva diferencia cambiaria dependerá de la magnitud y duración del movimiento, además de su aplicación efectiva.
El riesgo para Maldonado, Rocha y los exportadores
Un real persistentemente débil puede encarecer las vacaciones en Uruguay para los brasileños y hacer más atractivos los destinos de Brasil para los uruguayos. Para la temporada 2026–2027, Maldonado y Rocha podrían sentirlo en la cantidad de noches reservadas, el gasto gastronómico y la demanda de promociones.
No alcanza con observar cuántos turistas llegan: también importa cuánto gastan. El efecto dependerá del ingreso de los visitantes, los precios locales, la conectividad y el comportamiento de otros mercados.
Brasil fue el segundo destino de las exportaciones uruguayas de bienes en 2025. Los vínculos incluyen sectores como lácteos, vehículos y arroz. Una desaceleración brasileña puede reducir pedidos; una moneda más débil puede intensificar la competencia de sus productores. Algunos importadores uruguayos podrían obtener menores costos, si sus proveedores trasladan la depreciación.
Tres escenarios para el próximo período
Los escenarios siguientes son posibilidades condicionadas a las decisiones económicas y políticas. No constituyen un pronóstico cerrado ni tienen probabilidades numéricas asignadas.
| Escenario | Condición principal | Posible resultado |
|---|---|---|
| Corrección creíble | Medidas financiadas, control de obligaciones y apoyo parlamentario. | Menor incertidumbre y mejores condiciones para bajar tasas; algunos ajustes pueden frenar inicialmente la actividad. |
| Correcciones parciales | Acuerdos puntuales y postergación de decisiones de fondo. | Volatilidad recurrente, crédito caro y dificultades para estabilizar la deuda. |
| Deterioro persistente | Más compromisos sin recursos suficientes y pérdida de confianza. | Mayor presión cambiaria e inflacionaria, menor inversión y más riesgo de estancamiento o recesión. |
El contexto exige cautela, pero no permite dar por inevitable una crisis bancaria o un incumplimiento de deuda. En su evaluación de julio, el FMI destacó reservas adecuadas y un sistema financiero capitalizado y líquido. Esas defensas reducen vulnerabilidades, aunque no resuelven el desequilibrio presupuestario.
Las señales decisivas serán las medidas aprobadas y ejecutadas, la evolución de los intereses y la inflación, y la estabilidad del real. En Uruguay, habrá que seguir además las ventas fronterizas, los pedidos de exportación y las reservas turísticas. La continuidad presidencial deja en manos de Lula la responsabilidad de cambiar la trayectoria fiscal; sus efectos podrán sentirse mucho más allá de Brasil.